









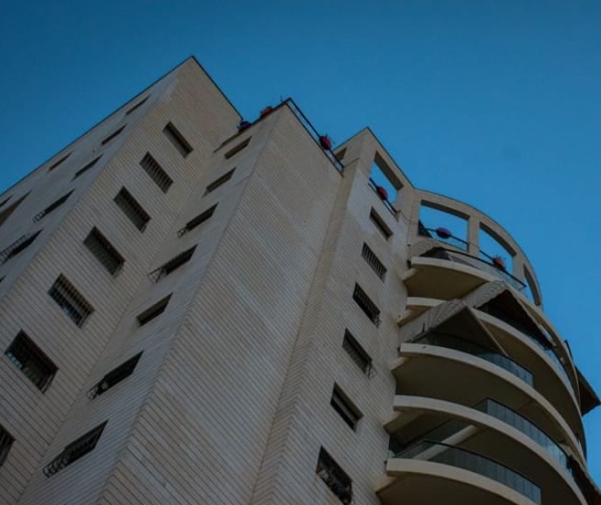
צילום: omer havivi באתר PEXELS
שתי דירות באותו גודל ובאותה עיר, יכולות לקבל שתי הצעות שונות לחלוטין לביטוח משכנתא. ההסבר בדרך כלל לא נמצא בכם, אלא בבניין עצמו. סקירה של המאפיינים שמזיזים את מחיר רכיב המבנה, ומה אפשר לעשות עם המידע הזה.
רוב האנשים מניחים שמחיר ביטוח משכנתא נקבע לפי המאפיינים שלהם: הגיל, המצב הבריאותי, גובה ההלוואה. זה נכון לגבי רכיב החיים אך רכיב המבנה עובד אחרת לגמרי והוא כמעט לא מסתכל עליכם. הוא מסתכל על הבניין.
וזה הגיוני. ביטוח מבנה נועד לשקם קירות אחרי שריפה, הצפה או רעידת אדמה. שתי השאלות היחידות שמעניינות את המבטח הן כמה יעלה להקים את זה מחדש, ומה הסיכוי שיידרש. שני המשתנים האלה נגזרים כמעט כולם ממאפייני הנכס.
גיל הבניין
זה המשתנה החזק ביותר בתמחור ביטוח מבנה. נזקי מים הם התביעה הנפוצה ביותר בביטוחי דירה וצנרת בת ארבעים שנה כושלת הרבה יותר מצנרת בת חמש. לזה מצטרפות תשתית חשמל מיושנת ואיטום גג מיושן.
יש גם קו פרשת מים ברור אחד: מבנים שהיתר הבנייה שלהם הוצא לפני 1 בינואר 1980 לא חויבו בתקן 413, התקן הישראלי לעמידות מבנים ברעידות אדמה. חברת ביטוח משכנתא שמתמחרת בניין כזה מתמחרת סיכון אחר לגמרי.
סוג הבנייה, ואיפה נופלת הטעות הנפוצה
בנייה קונבנציונלית מבטון ובלוקים היא נקודת הייחוס שחלק משמעותי מהתמחור נבנה סביבה. בנייה טרומית מבטון נחשבת אף היא בנייה מאסיבית ובדרך כלל מתומחרת בדומה. הבלבול מתחיל כשמערבבים בינה לבין בנייה קלה, ואלה שני דברים שונים לגמרי.
בנייה קלה היא עץ, גבס או פאנלים מבודדים. הסיכון המרכזי כאן הוא אש שיכולה להתפשט מהר בהרבה ובעוצמה גדולה יותר. חובה להצהיר על בנייה קלה בעת הרכישה ואי הצהרה עלולה להשאיר אתכם בלי כיסוי בדיוק באירוע שבגללו רכשתם את הפוליסה.
איפה הדירה יושבת בבניין
• קומת קרקע וקומה ראשונה. חשיפה גבוהה יותר לפריצה, ולהצפה ממקור מים חיצוני בחורף. גינה או חצר צמודה מוסיפה שטח ורכיבים שצריך לבטח.
• קומה אחרונה. חשיפה גבוהה יותר לנזקי מים מהגג, נזקי סערה ורוח, ובלאי איטום שמתגלה אצלכם ראשון. גם עומס החום והתפשטות החומרים עובדים נגדכם.
• קומות הביניים. פחות חשיפה משני הכיוונים, ולכן לרוב גם התמחור הנוח יותר מביניהם.
כדי להמחיש: דירת ארבעה חדרים בקומה שנייה בבניין מ-2015, ודירה זהה בגודלה בקומה אחרונה בבניין מ-1972, הן שני נכסים שונים לחלוטין בעיני המבטח. באחת צנרת חדשה, תקן 413 וגג רחוק. בשנייה תשתיות שמתקרבות לסוף חייהן, ללא תקן, וגג שכל נזילה בו מגיעה קודם כול לסלון שלכם. אותו שטח, אותה עיר, פרופיל סיכון אחר לגמרי.
מבנים לשימור: הקטגוריה שמשנה את כל החישוב
כאן לא מדובר בהתאמה של כמה אחוזים. במבנה לשימור אי אפשר לשקם בחומרים בסיסיים ובשיטות סטנדרטיות. נדרשים אישורי ועדת שימור, חומרים מקוריים ובעלי מקצוע שמתמחים בלוחות זמנים ארוכים בהרבה. עלות ההקמה מחדש למ"ר קופצת משמעותית.
המשמעות המעשית: סכום ביטוח שנקבע לפי מחירון בנייה רגיל יהיה נמוך מדי כמעט בוודאות. בנכס לשימור, הערכת שמאי היא לא מותרות אלא תנאי בסיסי לכך שהפוליסה תעשה את העבודה ביום תביעה.
טעות אחת שכדאי להימנע ממנה
אם ההצעה יצאה יקרה בגלל מאפייני הנכס, אל תתקנו את זה בהורדת סכום הביטוח. סכום נמוך מדי לא מקטין את הסיכון, הוא רק מעביר אותו אליכם. הדרך הנכונה להוזיל היא להשוות בין מבטחים, לא להקטין את הכיסוי.
מה עושים עם המידע הזה
המסקנה המעשית פשוטה: אל תוותרו על השוואה. כל מבטח משקלל את המשתנים האלה אחרת, ופער משמעותי בין הצעות לאותה דירה בדיוק הוא דבר שבשגרה. השוואת ביטוח משכנתא לוקחת דקות. בליברה למשל, התמחור נבנה לפי שווי הנכס והמאפיינים שלכם ולא לפי טבלה אחידה, ואת ההצעה אפשר לקבל גם באונליין וגם ישירות מנציג חברה, ללא צורך בסוכן ביטוח.
ולפני שמשווים, שווה לוודא שהנתונים שמסרתם מדויקים: שנת בנייה, שטח, קומה וסוג בנייה. נתון שגוי מייצר הצעה שלא תעמוד במבחן ביום תביעה, וזה בדיוק המקום שבו הוזלה מדומה הופכת להפסד אמיתי.
שאלות נפוצות
מה משפיע יותר על מחיר ביטוח מבנה, גיל הבניין או הקומה?
בדרך כלל גיל הבניין, כי הוא משפיע ישירות על תדירות נזקי המים ועל עמידות המבנה. הקומה משפיעה על סוג החשיפה, אך במשקל נמוך יותר.
הבניין שלי נבנה לפני 1980. אקבל בכלל ביטוח?
כן. הגיל משפיע על התמחור ולעיתים על תנאי הכיסוי, אך אינו מונע ביטוח. שווה לבדוק אם הבניין עבר חיזוק, כי זה נתון רלוונטי שכדאי למסור.
למה שתי חברות נותנות מחיר שונה לאותה דירה בדיוק?
כי כל אחת משקללת את המאפיינים אחרת, לפי ניסיון התביעות שלה ומודל החיתום שלה. בדיוק מהסיבה הזו כדאי לקבל יותר מהצעה אחת.
אפשר להוזיל את רכיב המבנה בביטוח משכנתא בלי לפגוע בכיסוי?
אפשר. השוואה בין חברות, מסירת נתונים מדויקים ובחינת גובה ההשתתפות העצמית הן דרכים לגיטימיות. בליברה למשל, התהליך זמין אונליין ורואים את ההשפעה על המחיר בזמן אמת, אבל אפשר גם לעבור על זה מול נציג אישי שיוודא שהכיסוי מתאים לנכס ולא רק זול.

 כתיבת תגובות בקלות ובמהירות
 מעקב אחר הדירוגים שהתקבלו לתגובות שלך
 מעקב אחר התגובות שכתבת והתגובות שהתקבלו
 ניהול התראות חכמות לתכנים שכתבת ושתרצה לעקוב אחריהם
 ללא צורך בכתיבת פרטייך האישיים בהוספת תגובות ותגובות



 2026
המערכת האוטומטית של AskPeople זיהתה תגובתך תוכן המצריך את בדיקת צוות האתר
(תוכן שיווקי ללא הסכמה / פוגעני / לא חינוכי / ניסיון להעברת מס' טלפון / כתובת Email)
תגובתך נשלחה לבדיקת צוות האתר.